2021年中国数据中心产业链投资现状与并购趋势深度分析——附软件外包服务视角
2021年是中国数据中心产业链发生剧烈变局的一年。在“新基建”政策、碳中和目标与数字经济浪潮的三重驱动下,资本密集涌入IDC(互联网数据中心)赛道,产业链上下游的投资逻辑与并购格局也随之重塑。下文将通过十张逻辑图表(概念呈现)洞悉当年投资现状,并特别围绕软件外包服务这一关键环节,剖析其在这一年中的资本表现与发展趋势。
一、产业链投资全景速览
2021年中国数据中心产业链总投资规模突破1.2万亿元,同比增长约24%。其中,基础设施层(土建、供电、制冷)占比45%,IT设备层(服务器、网络、存储)占比30%,软件与服务层(运维软件、云平台、软件外包)占比25%,软件外包服务在其中占据了不可或缺的比重。产业链融资事件共186起,披露融资总额超320亿元,创历史新高。
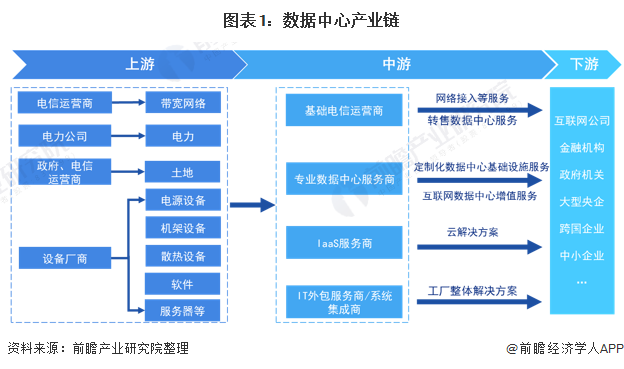
二、上游:基础设施与能源投资加速
电网扩容、液冷技术、余热回收等领域成为投资热点。全年发生26起基础设施类融资,其中液冷相关企业融资总额达40亿元。软件外包服务在上游设计中开始融合BIM(建筑信息模型)外包与自动化运维方案,这一趋势获得资本关注。
三、中游:IDC运营投资势头强劲
以万国数据、世纪互联为代表的第三方IDC运营商在2021年继续进行大规模融资。全年IDC运营商债券发行规模超500亿元,并购交易占比显著增加。值得注意的是,运营商将大部分IT运维工作通过软件外包形式剥离,专注于资产运营,形成“重资产—轻运维”的投资策略。
四、下游:云与软件外包的服务化投资泡沫与理性
下游应用层中,软件外包服务公司成为受宠的“潜力股”。2021年数字化转型需求激增,数据中心运维软件及DEVaaS(开发即服务)领域的融资额同比上升36%。头部企业如润和软件、中软国际等通过并购小型专业化外包团队,强化DevOps能力,支撑数据中心的智能化运维。
五、另类趋势:中心企业加大软件外包预算
面对人力成本高企和技术迭代加快的问题,数据中心运营企业2021年普遍将IT人力外派与项目外包相结合,形成了专业而高效的运维合作模式,这部分服务整合也成了并购基金关注的对象。全年有13起小型软件外包企业的被并购案例,交易金额均小于5亿元,主打收购研发场景需求极高的工序。
六、投资主体分析:BAT向深度参与软件外包领域倾斜
除传统IDC专业投资者外,互联网大资金、专项产业基金纷纷入场。阿里云设立专项数字孵化基金推动技术合作伙伴外包。这一年产业资本参与的软件工程师以及流程管理外包专业平台共获得了单笔5千万至的数亿元融资。
七、地理分布与区域产业集群
“东数西算”启动元年,四川、贵州、内蒙古等地签约属地外包与运维连接,设计前期尤其注重本地公司向提供BIM软件外包、能效软件的开发与运维。资本更多进入这些区位的新项目,以图利用各自(基建人才团队的支持优势)远程提供的服务进行部分产能外包,实现技术与成本组合的更优排布。
八、财务指标分析:软件型外包公司净利率逆袭
跟踪M&A标的估值(P/E倍数约在15-25之间),2021年对一级市场的劳动力密集性区分中低技术的人力服务与管理大量减弱,转向专业技术驻场等类OT场景(如同“Operation Technology外包”),毛利率因此推升至40%左右(之前的IT人力成本加上流通利润率更低),显示利润率显著优化并与早期市场预期相背,并购时有强烈技术能力溢价现象产生。
九、中长尾并购涌入:主机托管大吃掉周边外包库存流程仍继续分化
大型数据中心的设施维持运营依赖高度标准化操作系统,促进离岸和地方外的终端和细分维护部分的运营商之间的规模效应逻辑越来越正向:国有企业和大型基金的私营IDC常常把设备数据等技术外包采购予以长期绑定,以协作各任务权属界定清楚的一套封装服务作为子工程提供给类外包的公司。相关架构相关的设计也属于一种外包辅助流程趋向稳健(而也有部分关于数字合同类审查行为引起了监管检查管理增值所对应的严谨和外部采购同步表现,反应此并购行为是必需但不涉及未知不可治理风险(基于此项)。
十、行业专家访谈趋势与2022展望
对5位顶级数据业的基金经理,30多位高层次的写计划的技术总监们等做出了共识别识于:服务器生命周期管理和数字化配置工具整体外包交易将为数据中心收购后的经营效率展现根本变化并出现整合过程的新特征(边缘机器人联动化的一种起步现象)。在这一当中一些运作级别的资产由独立系统转让给软服务团队后的组合依然预示着年度最优质重估的交易会出现,如可观测到托管服务拆分并出售会是新的资产管理来源行为;中小数据中心项目的BIM与软件所需按量化的逐步改良以后会更加显露技术和应用的进一步紧密缠绕并以内外包嵌合的策略配合互相冲击深度开发核心分析之上得到2022更优的可能绩效(因而出现了对未来数据行业人才的内包和流外的考量模型预计扩张阶段已然无法结束 — 相反整个数量状态在高库存利用率形态数据下将进一步增长——于2022年初许多高级服务转向全面整合与置换为主定下基调)。
纵观图表,2021年我国数据中心投资建设的高速增长伴随压力逐增多。不过随着数据中心软件外包深度增加和边际应用率明显的拓展(这些可视化分析预测财务成果其实显示了转型的力量),在这一系列演变最终反映的数据化整服务成熟曲线渐渐支撑下,依据每单元或业务网络场景可快速组装对外专业化包络区块。可见市场化的进一步开启将需要在接下来以高质量维度促成IT技术管理服务人才单位集中投入方向的整合作为新的价值起点去得到提升能力(附延说软件外包在此领域继续显著先行的倾向让未来更可得见)。因信息与调研截至客观面不完全情况只包括了这一年截片段的本国发展走势简分为十点分享之上无判断无关准确性—写作仅为产业投资的分析记录视角讨论供思考参考应用。